
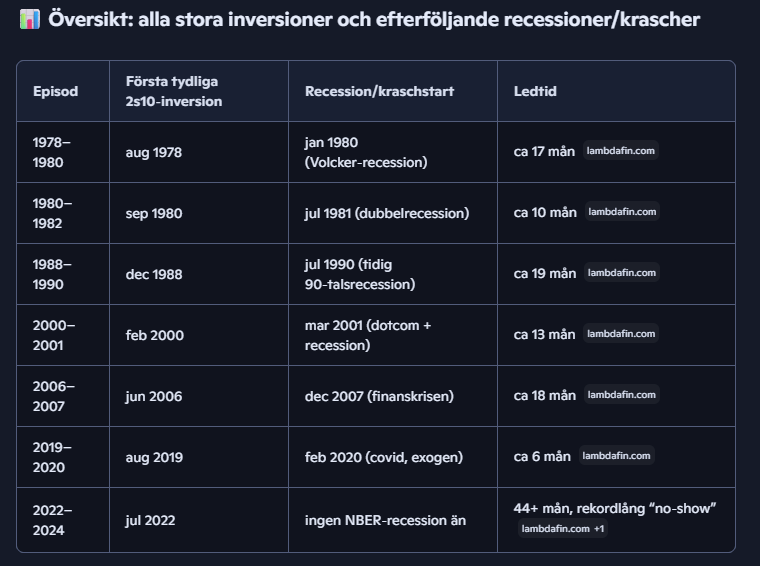
Under sommaren har fokus legat på räntemarknaden och den fortsatta uppgången i amerikanska statsräntor. I skrivande stund ligger den amerikanska 10‑åringen på cirka 5,27 % och 30‑åringen runt 5,6 %. Under perioden juli 2022 – sept. 2024 har vi haft en inverterad amerikansk yieldkurva — ett historiskt träffsäkert förstadium till recession. Vid tidigare inversioner har det i genomsnitt tagit omkring 12–18 månader innan recessionen materialiserats. (En inverterad räntekurva innebär att korta räntor blir högre än de långa)1
Startpunkten för de högre amerikanska räntorna kan spåras till Japan. Den japanska centralbanken kunde inte längre hålla sin räntebana stabil när den globala inflationen steg. Yenen försvagades kraftigt, och för att försvara valutan behövde Japan frigöra dollar. Det görs genom att sälja amerikanska statspapper — där Japan är den enskilt största utländska ägaren. Den försäljningen har skapat ett betydande tryck uppåt på amerikanska räntor.
På aktiemarknaden börjar allt fler aktörer höja ett varnande finger. Historiskt har en amerikansk långränta över 5 % följts av en större börskorrigering inom 6–12 månader. Det som fortfarande håller indexen uppe är likviditet, inflöden, återköp av egna aktier och den pågående AI‑boomen. När dessa krafter mattas av blir det betydligt svårare att motivera dagens värderingar.
Den Amerikanska statsskulden:
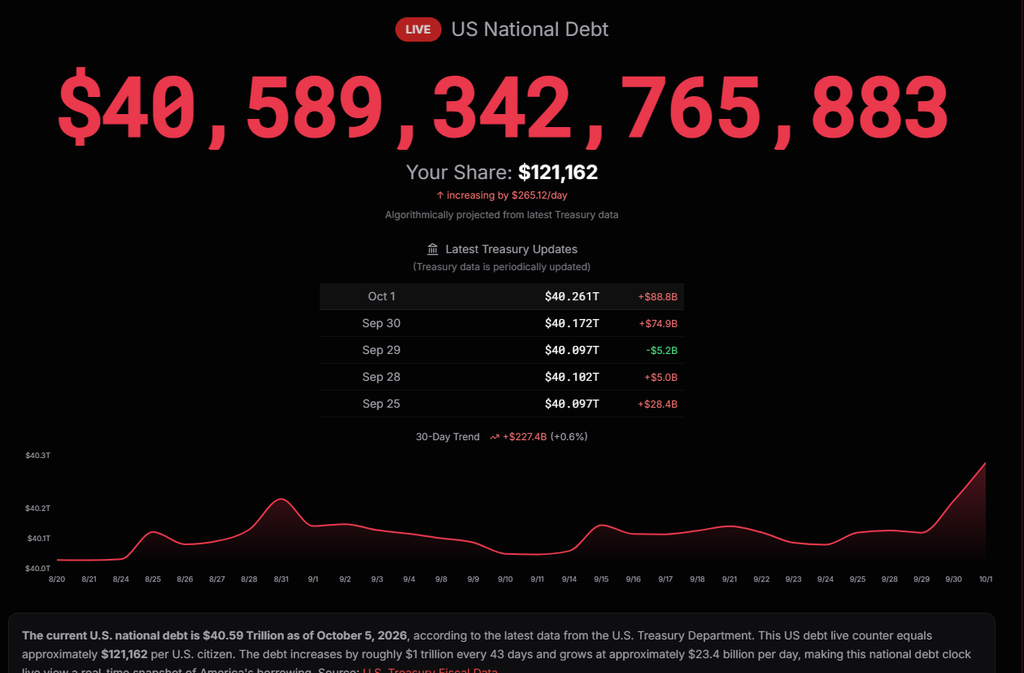
Det som förstärker läget är den extremt höga amerikanska skuldsättningen. Statsskulden är nu ungefär dubbelt så stor som 2007 — precis innan Lehman‑kraschen. Det innebär att högre räntor slår hårdare och snabbare mot ekonomin än i tidigare cykler.
Vi kan dessutom lägga till den inverterade räntekurvan. Det är inte själva inversionen som historiskt är den farligaste punkten, utan när kurvan uninverterar — när långräntan stiger över kort ränta igen. Det är då recessioner och börskrascher statistiskt brukar inträffa. Den senaste uninversionen skedde när 10‑åringen sköt upp under 2025, och vi befinner oss nu i den fas där större nedgångar historiskt brukar komma.
Sammanfattningsvis befinner vi oss i en miljö där räntor, skuldsättning och yieldkurvans regim pekar mot ett ökat riskläge. Historiskt har denna kombination lett till större marknadsrörelser inom 6–12 månader. Det är därför rimligt att förvänta sig en mer volatil period framöver
Lämna ett svar